经济眼:新的凭单趋势●陈金阁
2010/10/15 6:19:51 PM
●陈金阁 财务规划者
http://www.nanyang.com/NewsCenter/articleDetail.asp?type=N&ID=191973&SID=29&CID=25
辟捷发展(PJDev) 的股东特大中,股东提出一个耐人寻味的问题:既然十年前公司以买附加股奉送凭单的方式送出凭单,为什么现在要股东掏出2仙来换取替代凭单?
不管董事局和投资银行顾问如何解释2仙的合理性,我们不难发现,小股东的要求,乍听之下,有点狮子开大口,但现实中是否真的如此呢?
原来离原创的替代凭单建议不满两年,凭单的趋势,又到了一个新的境界——一些公司不单没向你要钱,还大方的送出凭单来奖励“忠诚” 的股东,难怪支持了辟捷发展十年的小股东,对那“渺小”的 2仙 颇有微言。
所谓新的凭单趋势,是公司在没献售附加股之下,免费派送凭单,不带任何条件,也无须任何费用,套句时下流行的话:“裸送” ,够cool吧?我们看看近来的免费凭单建议,请参考附表。
时代在变,以前视为不可思议的事情,现在可能习以为常。亚航没推出廉价航空之前,在大马坐飞机是件奢侈的事;谁能料到以前老奶奶一年三趟坐长途巴士去都市看孙,现在时髦奶奶一年三趟乘亚航飞机去澳洲探孙?
创意集资利惠股东
同样的,以前公司可能不大愿意乱派凭单,怕冲稀盈利;现在却万事有商量,迫不及待的要奖励股东。不是吗?EA控股在6月才挂牌上市,8月尾就要派礼物给“忠诚股东”了,叫股东乐翻天也赚翻天。
同时,近来两个免费凭单建议的开销皆大幅度下滑(14万和26万令吉),比诸辟捷发展的要付费替代凭单建议的开销达4 5万令吉,另一公司雅艺控股(MAEMODE) 的要付费替代凭单建议预测开销也是40万令吉,不知这些公司董事们会否觉得有点愧对股东?该不该向免费凭单看齐?
随着上述的免费凭单顺利进行,凭单奉送,人人平等,既不需落至花一笔钱去认购,也不至于花上过多的行政费去买一小数目的凭单(以辟捷发展为例,如果凭单价为2仙,小股东持有1000母股,8配3之下可认购375股,合为7令吉50仙,其行政费约为15-20元,比那凭单贵了一倍,小股东可要三思) ,因此笔者可以预言,未来会有更多公司效法。
其实,这建议除了奖励股东之余,还让公司有机会加强股东资本,增加股票流通量。
如果公司有信心业绩越做越好,不怕凭单不被转换,对股东制造的价值还甚于补偿作用。
当然,未来,笔者衷心盼望会出现更有创意的集资活动,让所有股东得益。
Sunday, October 17, 2010
经济眼:新的凭单趋势●陈金阁


Wednesday, October 13, 2010
经过2010年3/4年的风浪
没想到这个为了不要浪费钱买礼物给亲爱的宝贝小妹而把相关数额拿去进行 股票投资的基金,已经成立了接近两年。
到底经过2010年3/4年的风浪, 这个当初 在 2008年12月1日以马币528.80 变成了什么样子呢?
来看看 结算:
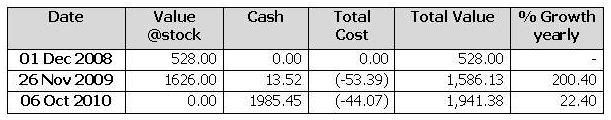
我在十月六日,把股票卖了套现。
从去年的十一月至今年的十月,大约一年的时光,成长率是22%左右。
而从2008年的马币528.80,大约23个月后的今天2010年,竟然升值成为马币1,941.38,成长大约268%
值得鼓励一下!
能够这么成功,我只能说百分百的归咎于 ‘幸运’!
1。幸运于 选到强力上升的主题股票;
2。幸运于 市场的 给于主题的股票正面地支持;
3。2010年的目标是成长28% - 32%,还没有达到。还有大约两个月的时光,现金在手;寻觅机会!
Monday, October 11, 2010
经济眼:再谈替代凭单●陈金阙
经济眼:再谈替代凭单●陈金阙
2010/10/10 4:39:17 PM
●陈金阙 财务规划者
http://www.nanyang.com/NewsCenter/articleDetail.asp?type=N&ID=190511&SID=29&CID=25
本星期一,辟捷发展(PJDev)的股东将在股东特大中讨论替代凭单的议案。虽然这该是有如例行公事,股东该不会反对,不过程序上还是必须表决通过,才能放行。笔者不想公开支持或反对这议案,只想就替代凭单继续发表意见。
在笔者的看法,附加股和凭单,都属于有期限性的权益。附加股时限尤其短,从上市交易到递交款项认购,通常不会超过一个月。这让拥有该权益的股东必须要当机立断,决定到底是不是值得注资入这家公司;也考验公司的集资能力,过了这个期限,权益自动失效。在以前,提议附加股的要求相当严格,随着时代变迁,限制也渐渐放松,距离上一个附加股的时限,也不再设一个五年的限制,而附送凭单的比例,更宽松以待。一些基本面比较弱的公司,往往送出较多的凭单来增加其附加股的吸引力;而蓝筹股如马银行、马国际船务、亚通等,本身有其一定的吸引力,则不倾向送凭单来招徕顾客。
凭单可观察公司表现
所以,凭单之推出,是公司给现有股东的一个选择。股东可以在凭单的生命期限中观察公司的表现,如果是越来越标青,股价自然越来越好,那么股东选择执行其权力,以较低的价钱(凭单执行价)增加股份,分享公司利益。与此同时,公司从凭单执行价中得到所需的营运资本,更能加速发展,也不必另外筹资,相得益彰。
曾几何时,投资者已忘了凭单的意义,反而放大了其投机的功能。买卖凭单者,动辄希望小刀锯大树,希望低买高卖,或高买再卖更高,完全不考虑去执行它。而一些公司董事也忘了如何把业绩搞得越来越出色的本分,不是业绩亏损,就是平平无奇,导致股价长期低迷不振,也让凭单持有人不敢转换成股票。
改善业绩也改善股价
就拿辟捷发展来说,如果是业绩,倒还算不错,近五年来公司皆有盈利,而且从没间断过派息。该旧凭单已经历了10年,是2000年随附加股而送出,可是近几年来公司股价不曾超过1令吉,叫凭单持有人怎样去转换(执行价为1令吉20仙)?就连大股东也只能眼巴巴的看着自己手上的凭单变为废纸(大股东拥有约 40% 的凭单) 。所幸有一个叫做替代凭单的仙丹灵药,可以让手上的废纸再存活10年,也顾不得小股东鞭挞股价的不争气了。
不但如此,这替代凭单固然把旧有凭单的数目由8削减成3(注:辟捷发展建议以3新凭单替换8张旧凭单,每张新凭单售价2仙),不过只要补2仙而已,执行价就降成1令吉;同时,作为公司的股东,也一律获得8配3张新凭单,算起来损失其实不大。在公司方面,也成功保住未来融资的可能性。在旧凭单的计划下,原本有1.14亿凭单可带来1.37亿令吉的营运资本,不过因为不到价,即将归零;现在新的凭单建议总共为2.13亿,未来10 年可能筹获的营运资本更大(2.13亿令吉) ,真是一举两得。
经一事长一智,辟捷发展应该好好善用这赚来的10年,切莫白费心机。董事局不只要作好业绩,也要作好股价,同时教育凭单持有者要适时转换来增加自己的权益,也加强公司的股东基金,不是把它当作是投机的玩意。同样的,明年有凭单即将到期又不到价的公司,如Aglobal、亚洲商网(AsiaEP)、巴迪玛斯(Patimas)、遍视力(Pensonic)、鸿达资源(Prestar)等,如果有意要效法辟捷发展,也应该尽早部署,不然当局为压抑投机,收紧条例,做起来就没那么容易了。
Friday, October 8, 2010
经济眼:谣言满天飞之MMC篇●陈金阙

经济眼:谣言满天飞之MMC篇●陈金阙
2010/10/07 6:33:13 PM
●陈金阙 财务规划者
http://www.nanyang.com/NewsCenter/articleDetail.asp?type=N&ID=189778&SID=29&CID=25
马股市至今已跑到1470点,离历史高点只有50点,据说分析员被迫之下,纷纷调高年尾目标及明年目标。他们“乐观” 的认为,明年股市将突破1600点,而今年“有望” 收在1520点以上。回顾今年一月,才没有人敢预言股市会突破1500点,应该说,1400点都给多了,是不是?此时,正是谣言盛行的时候,投资者平均每天都会听到一个新“消息” 。原本沉闷的大马股市,忽然间生龙活虎起来;原本您熟悉又不会起的股票,忽然间充满了魅力,翩然起午,令人遐思。这时,分析员会告诉你,股市的风险已经提高,不过,适当的投机是健康的。
就连新闻报道,也越来越强调“消息” ,以“根据可靠消息来源” 为开首的,比比皆是,至于来源有多可靠、涉及内幕消息吗,读者一概不理,当局也保持沉默。近来一则先是有消息,后经有关公司证实的,就是MMC156亿令吉献购马友乃德集团(UEM GROUP) 。当然,消息和真实情形,稍有出入,而献购的消息,也未必成功;不过听消息购入MMC者,应该有所斩获。
举债能力令人担心
笔者倒有兴趣了解一下其建议的合理性,以及可行性。笔者尝试从UEM集团的资产下手。截至09年12月的资料,UEM集团的总资产达311亿令吉。单单其上市价值已有150亿令吉,如果再计算母公司国库控股(Khazanah)在南北大道16.74%(35亿令吉)的股权,当不止于此。同时,UEM集团还掌控81.3%(1.26亿股)的UEM置地可转换优先股;间接控制时光网(Time dotcom) 28.7%。
今年6月它也以5.3亿令吉脱售另一子公司发马(PHARMA)的股权给莫实得控股。这让我们感到迷惑,到底156亿令吉的献购价如何计算得来。况且,牵一发而动全身,随着而来的全面收购那四间上市公司,涉及另一个 156亿令吉,以MMC的高负债(约2.6倍)情况,未免让人担心它再举债的能力。
应拒绝不合理献议
从国库控股的角度来看,如果它接受献议,那它的确是最大的冤大头。以经济复苏的走势,国库前几年的积极扩充,如今正是收成的时候,何必急着以半价贱卖值钱的资产?何况流传中 MMC的建议书中似乎是择肥而食,国库为国为民,应该以民为先,慎重审查任何有关的建议书,拒绝不合理的提议。
至于其他相关公司如公积金局(EPF),国投(PNB),笔者认为应该也婉拒MMC的献议,因为现下大家同为政府联结公司,同声同气,何必去和一家私人上市公司妥协?如真要私有化UEM集团,我看以公积金局的实力,足以独当一面,实在是不必屈居MMC之下。同时,许多小股东对赛莫达(MMC 大股东),其旗下上市公司皆以大手笔捐助其新大学建筑经费的壮举深不以为然,如若南北大道之流落入公积金局,比诸MMC,更应为百姓之福。
赛莫达通过其私人公司,已掌控许多领域,诸如港口、机场、银行、电力、天然气、稻米、食糖、汽车、基建等等,皆有涉猎;如今项庄舞剑,志在沛公,如果真让它掌控吸金的大道,更是如虎添翼,不过也让人觉得国家财富过于偏重一方,有失平衡,希望有关当局慎待之。
Saturday, October 2, 2010
经济眼:严管内幕资讯,整顿公平交易●陈金阙(下)

经济眼:严管内幕资讯,整顿公平交易●陈金阙
2010/10/01 6:48:39 PM
●陈金阙 财务规划者
说到公平交易,有一项公司建议是很让笔者费解的,那就是替代凭单(Replacement Warrant)。
公司在进行一些企业活动如发附加股、债券时,往往会附送凭单,一来可以奖励忠心股东,二来可以在日后公司业绩越来越好时,股东可以用较廉宜的价钱,转换成公司股权。
不过,有一利必有一弊,有了衍生产品,就有了炒作因子。许多股东在凭单上市之后,只是专注于以什么价钱来套现最大利益,忘了其最根本的参与公司成长的意义。
凭单是有期限的,证监单位曾因1999年金融风暴刚过为理由,网开一面,允许到期的凭单延长期限。唯当局也知道这是有违公平交易的法则和规条,故特地说明只限1997金融风暴期间所发出的凭单一时权宜之计。
生不逢时恐沦为废纸
那么,2008金融风暴,同样也有不少凭单生不逢时,面临沦为废纸的结局。印象所及,是双威控股首先推出替代凭单这么有创意的建议,让已将到期的凭单得以延长生命。虽然替代凭单往往会让既有凭单数目减少(如三张换一张) ,以及要付少许费用(1至2仙一张) ,但既有凭单者抱着留得青山在,不怕没柴烧的心理,大都乐意接受。但是,这也产生了颠覆游戏规则、公平与否的迷思。
表一是一些替代凭单的例子:
公司: 双威控股(Sunway)
替代凭单: 3旧凭单配1
售价: 2仙
建议: 已执行
公司: 乐高控股(Ralco)
替代凭单: 5旧凭单配2
售价: 2仙
建议: 已执行
公司: 亿维雅(Hevea)
替代凭单: 3旧凭单配1
售价: 1仙
建议: 已执行
公司: 辟捷发展(PJDev)
替代凭单: 8旧凭单配3
售价: 2仙
建议: 建议中
公司: 大马雅艺(Maemode)
替代凭单: 3旧凭单配1
售价: 2仙
建议: 建议中
首先,如果您手上有一批在一个月后即将到期的凭单,转换价是1令吉,母股价是70仙,你该怎么做?
若照公平法则来说,你应该卖掉凭单,因为它根本不到价,把所卖到的钱,凑合起来买母股是个折衷的办法。但是,如今多了一个不确定因素,那就是,公司会用替代凭单来延长凭单的寿命吗?
如果事隔两星期,你痛下决心以1仙卖掉所有凭单,公司突然宣布替代凭单计划,你会觉得自己是个傻瓜吗?
其实,你不用自责,你也不傻,你的确是做了明智的决定,你只是败在一个不公平的制度之下──人家可能知道你不知道的东西。这也让我们置疑董事局的中立性。
弱势小股东的包青天
如果你是大股东,手握很多凭单,你是任由它变废纸,还是利用你的影响力来将之变通?市场上1仙买进的聪明人,是不是预先知道内情的人?当局有没有这个能力和财力来调查这些交易的公正性?
如果不能,那么当局应该严历规定凭单的权限,避免凭单成为变相的附加股权益。而且,无限制的一再延长,也让公司不能正确的预算公司将来的营运资本,徒然让凭单成为投机产品,失去了奖励股东,和公司并进退的原意。
之前的匿名信、借尸还魂的替代凭单,还有偶尔扰人的技术问题,只是冰山一角,必须如新加坡一样,执法森严,才能让投机者不敢仗势欺(骗) 人,也让小股东相信当局是公平的对待弱势群众,是现代的包青天。
Sunday, September 26, 2010
经济眼:严管内幕资讯,整顿公平交易(上)●陈金阙
经济眼:严管内幕资讯,整顿公平交易(上)●陈金阙
2010/09/26 5:58:45 PM
●陈金阙 财务规划者
http://www.nanyang.com/NewsCenter/articleDetail.asp?type=N&ID=186374&SID=29&CID=25
马交易所自上市以来,要马股市蓬勃活跃的野心一直没有歇息,只是马股市值增长缓慢,散户投资者老化,同时对年轻投资者的教育没有普及化,导致断层现象日趋严重。与此同时,交易所对一些技术性问题如当机及笔者之前曾提及的乌龙交易视如不见,也没很全面的解决方法,让投资者感到纳闷。
我们看邻国新加坡。犹记得去年8月,笔者曾提及新加坡一著名资深基金经理被监管局调查,在本月17日,此案有了初步结果。新加坡金融管理局(Monetary Authority of Singapore,即有如大马国家银行) 在打击操纵股票交易的白领案件中赢了第一场胜仗。在这场民事诉讼中,原本金融管理局作为起诉人,要求各自重罚基金经理和公司100万新币,因为他们涉嫌在2004年炒高股价以赚取5万新币的优异表现花红。
新加坡法庭聆听双方陈词后,宣判抗辩的新加坡一著名资深基金经理陈氏和其公司立峰资产管理败诉,分别罚款25万新币。
至截稿为止,尚未见到陈氏和其公司有何新闻发布,只由其代言人简报当事人正和律师研究各种解决方案和要是否上诉,目前不便发言。
树立先进金融市场决心
姑且不论此案后续发展孰对孰错,新加坡监管单位对这个判决,可视为振奋人心,让当局更有信心打击股市中的内线交易以及欺诈案件,也更对所有企图破坏自由市场的公正性的有心者会毫不犹豫的采取严厉行动。不到一星期后,又有一名股票经纪因制造假交易被新加坡监管单位吊销执照和罚款5万新币。新加坡要和先进金融市场如英美、香港和日本在良好企业监管上并驾齐驱的努力和决心,不言而喻。
本地报章不知道是对此类新闻不感兴趣,还是认为是小事一则,笔者几乎没在本地报章看到这些报道。好奇之下,去搜寻互联网,居然给我找到一个叫做新加坡法律一览(Singapore Law Watch) 的网页*(注),里面详细记录了数十页有关新加坡金融管理局对陈基金经理的案件。从那里可以看到整件案情的来龙去脉,何时何日的交易,电话答录等,历历在目,令人佩服控诉官的一丝不苟,小心求证。
我们看到一些倒闭的上市公司,其董事涉及造假账而被罚款,但比率往往是相反(新国上述案件,为了5万花红被罚25万)。例如,几年前媒岸(Megan Media)倒闭案件今年审结,同样受传媒冷待,没被报道,不过涉嫌造假账达10亿令吉的有关人士只被罚款35万令吉,令人难以置信。
而最近的立港工业事件更让人看傻了眼,看来证监会对董事局根本无可奈何。如果大马证监会要促进公平交易平台,必须好象新加坡一样下功夫,认真改革,雷厉办案,不是只是说说门面话或保持缄默就可以了。
(*注:有兴趣者可参阅http://www.singaporelawwatch.sg/remweb/legal/ln2/rss/judgment/11565.html?utm_source=rss%20subscription&utm_medium=rss)